

マンションの購入を考える際、まず気になることといえば費用に関することではないでしょうか。自分の年収でどれくらいの物件が購入できるのか、自己資金はどれくらい用意するべきなのか、知りたいことはたくさんあるはずです。
ただ2026年現在は、マンション価格の高止まりや住宅ローン金利の変化により、「年収の何倍まで買えるか」という目安だけでは判断しづらくなっています。この記事では、政府機関や業界団体のデータをもとに、年収別の予算の目安、無理のない住宅ローンの組み方、購入時と購入後にかかる費用までを整理して解説します。

マンション購入で最初に確認したいのは「年収の何倍まで買えるか」ではなく、「毎月いくらなら無理なく払い続けられるか」です。
年収倍率(年収に対する物件価格や借入額の比率)の目安は、新築マンションで年収の6〜7倍前後、中古マンションで5倍前後とされています。ただしこれはあくまでも目安にすぎず、金利・返済期間・頭金の額によって、同じ倍率でも毎月の負担はまったく変わってきます。
無理のない返済額の考え方は、年間の住宅ローン返済額を年収の20〜25%までに抑えること。さらにマンションの場合は、管理費・修繕積立金・駐車場代・固定資産税を加えた、毎月の住居費で判断する必要があります。
物件価格以外にかかる諸費用(仲介手数料や各種税金など)の目安は、新築で物件価格の3〜6%、中古で6〜10%です。住む前にリノベーションする場合は、これに工事費が加わります。
CONTENTS
2026年にマンション購入を検討するうえで押さえておきたい変化は、大きく3つ。
・マンション価格の高止まり
・住宅ローン金利の上昇
・管理費・修繕積立金の上昇
です。いずれも同じ年収でも買える価格が変わってくる要素で、数年前の相場観のままでは予算を見誤りやすくなっています。それぞれ順に確認していきましょう。
国土交通省の「不動産価格指数」によると、マンション(区分所有)の価格について2010年平均を100とすると、2025年は220前後で推移しました。住宅地や戸建住宅が120前後であることを踏まえると、マンションだけが突出して上昇してきたことがわかります。
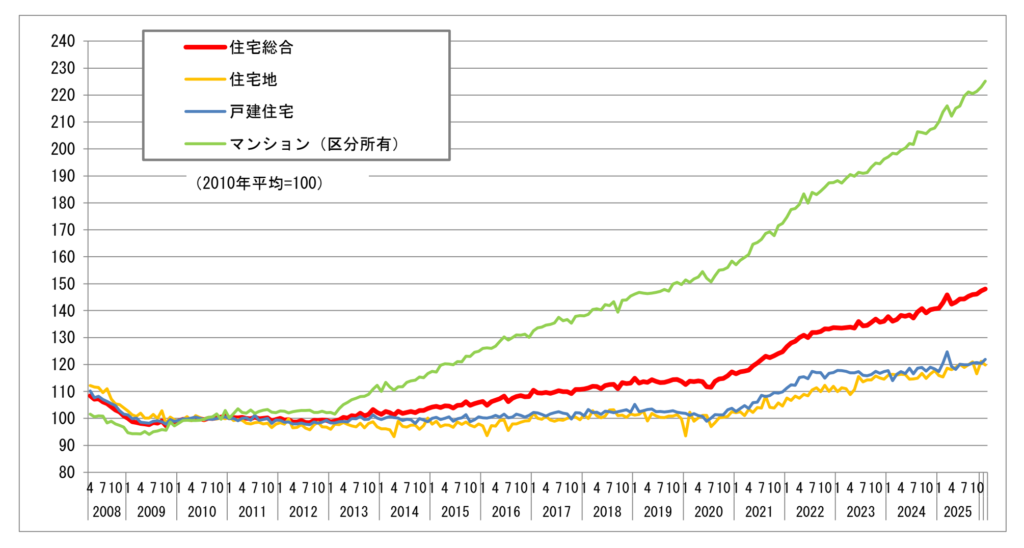
なかでも、首都圏のマンションの価格水準は下表のとおりです。エリアによる差が大きいため、検討しているエリアと築年数帯の相場を個別に確認しましょう。
●2025年・2025年度の首都圏のマンション価格
| マンション種別・エリア | 平均価格 | ㎡単価 |
|---|---|---|
| 新築マンション(首都圏) | 9,383万円 | 141.9万円 |
| 新築マンション(都区部) | 1億3,784万円 | 214.3万円 |
| 新築マンション(多摩) | 6,823万円 | 105.0万円 |
| 中古マンション(首都圏) | 5,200万円 | 82.98万円 |
| 中古マンション(東京23区) | 7,401万円 | 130.75万円 |
| 中古マンション(多摩) | 3,690万円 | 55.51万円 |
※新築マンションは2025年度発売分、中古マンションは2025年の成約物件。
出典:
不動産価格指数│国土交通省
首都圏 新築分譲マンション市場動向 2025年度│不動産経済研究所
首都圏不動産流通市場の動向(2025年)│東日本不動産流通機構
関連記事
【2025年版】マンション価格は今後どうなる?高騰はいつまで続くのか徹底分析!
日本銀行は2025年12月に政策金利を0.75%、2026年6月に1.0%へ引き上げました。これを受けて各金融機関は変動金利の基準金利を段階的に引き上げており、2026年7月時点では適用金利が0.9%を超えるケースが多くなっています。全期間固定型では、「フラット35」(借入期間21〜35年・融資率9割以下)の最も多い金利が2026年7月時点で年3.14%です。
金利が変われば、同じ借入額でも毎月返済額は大きく変わるもの。変動金利と全期間固定金利では2%以上の差がありますが、変動金利を選ぶ場合は将来的に上昇する可能性も見込んでおく必要があります。購入時には必ず金融機関の最新情報を確認しましょう。
●借入金利と返済額
| 借入金利 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 約11.3万円 | 約4,740万円 |
| 年2.0% | 約13.2万円 | 約5,560万円 |
| 年3.14% | 約15.7万円 | 約6,600万円 |
※借入額4,000万円・返済期間35年・元利均等返済・ボーナス返済なしで試算
マンションでは、住宅ローンの返済とは別に管理費と修繕積立金を毎月支払う必要があります。国土交通省の「令和5年度マンション総合調査」によると、1戸あたりの平均月額は管理費11,503円、修繕積立金13,054円で、合計すると約2万4,000円でした。
とくに注意したいのが修繕積立金です。同調査では、修繕積立金を増額したことがあるマンションが約8割にのぼりました。当初の金額を低く設定して段階的に引き上げる「段階増額積立方式」では、計画の最終年までに当初額の3倍以上になる例も報告されています。
たとえ物件価格が同じでも、購入後の負担は物件ごとに異なってきます。マンションの購入前には、長期修繕計画の内容、修繕積立金の改定予定、これまでの大規模修繕の履歴、管理組合の収支状況を確認しておきましょう。
出典:国土交通省「令和5年度マンション総合調査結果」│国土交通省
https://www.mlit.go.jp/report/press/house03_hh_000210.html
https://www.mlit.go.jp/jutakukentiku/house/content/001750158.pdf
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>「年収◯◯万円あればマンションを買える」という明確な基準はありません。購入できるかどうかは、年収に加えて、頭金の金額、住宅ローンの金利と返済期間、家族構成、そして購入後にかかる管理費・修繕積立金などによって変わってくるためです。
また、判断の基準になる年収も、ローンの組み方によって異なります。1人で住宅ローンを組む場合は本人の年収、夫婦で収入合算やペアローンを利用する場合は世帯年収が基準になります。
住宅金融支援機構の「2024年度フラット35利用者調査」によると、実際に住宅ローンを利用してマンションを購入した人の平均は下表のとおりでした。
●2024年度 フラット35利用者の年収倍率
| マンション種別 | 所要資金(全国平均) | 年収倍率 |
|---|---|---|
| 新築マンション | 5,592万円 | 7.0倍 |
| 中古マンション | 3,033万円 | 5.5倍 |
同調査の平均世帯年収は669万円のため、新築は年収の7倍前後、中古は5倍台となります。
出典:2024年度 フラット35利用者調査│住宅金融支援機構
https://www.jhf.go.jp/about/research/loan/flat35/2024.html
https://www.jhf.go.jp/files/a/public/jhf/400374390.pdf
予算を考えるときは、「物件価格」と「住宅ローンの借入額」この2つを切り分けて整理する必要があります。頭金を入れる場合、借入額は物件価格より少なくなります。一方で、購入の際は物件価格以外に諸費用も必要で、中古マンションをリノベーションする場合は、さらに工事費が加わります。
物件価格だけを見るのではなく、「総予算のうち、自己資金をいくら用意し、銀行からいくら借りるのか」という順番で考えると、予算のズレが起きにくくなります。
たとえ同じ年収でも、無理なく返せる金額は人によって異なります。家族構成、子どもの教育費、車の有無、保険料、既存の借入、貯蓄額といった条件が人それぞれ違うためです。
細かな条件を考慮しない大まかな試算ですが、世帯年収600万円で住居費に回せる上限を年収の25%(月12.5万円)とした場合、金利年1.0%・35年返済では、約4,400万円まで借りられる計算になります。しかし、月3万円のマイカーローンを返済中であれば、住宅ローンに充てられるのは月9.5万円になります。
さらに重要なのは、金融機関が貸せると判断する金額と、無理なく返せる金額は別物だということ。審査に通った上限額をそのまま予算にすると、教育費や収入減少に対応できなくなる可能性があります。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>マンションの購入予算は、毎月の家計を整理しながら次の4ステップで決めていきましょう。
ステップ1:毎月無理なく支払える住居費を考える
ステップ2:住宅ローンの借入可能額を確認する
ステップ3:頭金と手元資金を分けて考える
ステップ4:物件価格と諸費用を合わせた総予算を出す
この順番で進めると、購入後の家計が破綻しにくい予算を立てられます。
それぞれ詳しく見ていきましょう。
最初に決めるのは、毎月支払う住居費の上限です。ここで注意したいのは、住居費=住宅ローン返済額ではないということ。一例として、世帯年収600万円で、住居費の上限を年収の25%(月12.5万円)に設定して考えていきます。
・管理費・修繕積立金:2.5万円
・固定資産税・都市計画税(月割り):1.0万円
・住宅ローン返済に回せる額:9.0万円
・合計 :12.5万円
この場合、住宅ローン返済に回せるのは月9万円です。金利1.0%・35年返済なら、借入額は約3,200万円が目安になります。なお、返済負担率25%はあくまで一般的な目安です。子どもの教育費や老後資金の積立、毎月の予備費を差し引いても手元に残るかを、実際の家計で確認しましょう。
次に、金融機関からいくら借りられるかを確認します。
審査で見られる項目は
・年収、勤務先、勤続年数
・既存の借入状況
・健康状態(団体信用生命保険に加入できるか)
・購入する物件の担保評価
などです。
審査の中心となるのが返済負担率です。たとえば「フラット35」では、年間の合計返済額が年収に占める割合を、年収400万円未満で30%以下、400万円以上で35%以下と定めています。なお、この合計返済額には住宅ローンのほかに自動車ローンやカードローン、奨学金の返済なども含まれます。
ただし、これは金融機関が判断する上限にすぎません。審査上、年収600万円なら年間210万円(月17.5万円)まで認められることになりますが、そこに管理費や修繕積立金が加われば、家計への負担は大きくなります。
自己資金は、「頭金」「諸費用の支払い分」「手元に残す分」の3つに分けて考えます。頭金を入れるメリットは、借入額を抑えられることです。加えて「フラット35」では、融資率(物件価格に対する借入額の割合)が9割以下か9割超かで金利が変わり、9割以下のほうが低い金利が適用されます。
一方で、自己資金を頭金に使い切るのは避けたいもの。入居時には引っ越し費用や家具家電の購入費がかかり、その後にも予定外の支出が発生する場合があります。また、病気や転職で収入が途切れる可能性にも備えが必要です。目安として、生活費の3〜6か月分は生活防衛資金として手元に残しておきましょう。
マンションの購入時には、物件価格以外に諸費用が掛かります。その内訳は、仲介手数料・印紙税・登記費用・司法書士報酬・住宅ローンの保証料や事務手数料・火災保険料・不動産取得税などで、目安は新築で物件価格の3〜6%、中古で6〜10%ほど。中古のほうが高いのは仲介手数料がかかるためです。
ステップ1〜4を合わせてマンション購入の総予算を決めます。
総予算 = 自己資金(頭金+諸費用) + 住宅ローン借入額
なお、諸費用は原則として現金払いですが、金融機関によっては諸費用を借入に含められる場合もあります。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>ここまでの考え方をもとに、年収別の購入予算の目安を試算します。前提条件は次のとおりです。
・世帯年収に対する住居費の上限:25%
・管理費・修繕積立金:月2.5万円(国土交通省「令和5年度マンション総合調査」をもとに設定)
・固定資産税・都市計画税:月1.0万円(年12万円を月割り)
・住宅ローン:返済期間35年、元利均等返済、ボーナス返済なし
・金利:変動金利1.0%/全期間固定3.1%(2026年7月時点の代表的な金利水準をもとに設定)
・頭金:物件価格の1割(諸費用は別途現金で用意)
※金利や頭金の条件が変われば結果も変わります。あくまで目安としてご覧ください。
まず、毎月の住居費の内訳です。住居費の上限から管理費・修繕積立金と税金を差し引いた残りが、住宅ローン返済に回せる金額になります。
●表1:毎月の住居費の内訳(年収別)
| 世帯年収 | 住居費の上限 | 管理費・修繕積立金 | 固定資産税等 | ローン返済に回せる額 |
|---|---|---|---|---|
| 500万円 | 10.4万円 | 2.5万円 | 1.0万円 | 6.9万円 |
| 600万円 | 12.5万円 | 2.5万円 | 1.0万円 | 9.0万円 |
| 700万円 | 14.6万円 | 2.5万円 | 1.0万円 | 11.1万円 |
| 800万円 | 16.7万円 | 2.5万円 | 1.0万円 | 13.2万円 |
| 1,000万円 | 20.8万円 | 2.5万円 | 1.0万円 | 17.3万円 |
| 1,300万円 | 27.1万円 | 2.5万円 | 1.0万円 | 23.6万円 |
| 1,500万円 | 31.3万円 | 2.5万円 | 1.0万円 | 27.8万円 |
次に、この返済額から借入額と物件価格の目安を逆算します。
●表2:借入額と物件価格の目安(年収別・金利別)
| 世帯年収 | 借入額 (変動1.0%) | 物件価格 (変動1.0%) | 借入額 (固定3.1%) | 物件価格 (固定3.1%) |
|---|---|---|---|---|
| 500万円 | 約2,450万円 | 約2,720万円 | 約1,770万円 | 約1,970万円 |
| 600万円 | 約3,190万円 | 約3,540万円 | 約2,310万円 | 約2,560万円 |
| 700万円 | 約3,930万円 | 約4,360万円 | 約2,840万円 | 約3,150万円 |
| 800万円 | 約4,660万円 | 約5,180万円 | 約3,370万円 | 約3,750万円 |
| 1,000万円 | 約6,140万円 | 約6,820万円 | 約4,440万円 | 約4,930万円 |
| 1,300万円 | 約8,350万円 | 約9,280万円 | 約6,040万円 | 約6,710万円 |
| 1,500万円 | 約9,830万円 | 約1億920万円 | 約7,110万円 | 約7,900万円 |
同じ年収でも、変動1.0%と固定3.1%では買える物件価格が3割ほど変わります。ただし変動金利で予算を組む場合は、将来的な金利上昇で返済額が増える可能性を織り込んでおく必要があります。
また、住居費の上限をどう設定するかもポイントです。ここでは25%で試算しましたが、教育費の負担が重い時期や、収入の変動が見込まれる場合は20%程度に抑えると安全です。
共働き世帯では、収入合算やペアローンを利用することで、単独で借りる場合より借入可能額を増やせます。ただし、その金額を前提に予算を組むと、収入が変わったときに返済が重くのしかかります。
たとえば世帯年収800万円(夫500万円・妻300万円)の世帯が、月13.2万円の返済で約4,660万円を借りたとします。出産や育休で妻の収入が一時的にゼロになると、世帯年収は500万円。さきほどの表1に当てはめると、本来の住居費上限は月10.4万円です。管理費や税金を含めた実際の負担は月16.7万円のままなので、毎月6万円以上の不足が生じることになります。
産休・育休、時短勤務、転職、介護など、収入が下がる場面は珍しくありません。片方の収入だけになっても、当面は返済を続けられるかを確認したうえで借入額を決めましょう。貯蓄を厚めに残しておくことも有効な備えになります。
関連記事:ペアローンとは?メリットデメリットや住宅ローンの収入合算をわかりやすく説明
独身でマンションを購入する場合、収入が途切れたときに支えてくれる世帯内の収入がないぶん、余裕を持った資金計画を立てたいもの。具体的には、住居費の上限を年収の20%程度に抑えておくと、収入が減ったときにも対応しやすくなります。あわせて、生活費の6か月分程度を生活防衛資金として手元に残しておくと安心です。
もうひとつ意識したいのが、将来の住み替えやすさです。売却や賃貸に出しやすい物件を選んでおくと、結婚や転勤、親の介護などによるライフスタイルの変化に対応しやすくなります。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>実際にマンションを購入した人の平均年収や平均年齢はどれくらいなのでしょうか。データを元に確認してみましょう。
「2024年度フラット35利用者調査」によると、利用者全体の平均世帯年収は669万円で、マンション購入者に絞ると下表のとおりです。
●フラット35利用者の融資額と世帯年収
| マンション種別・エリア | 所要資金 | 融資金 | 世帯年収 | 返済予定額 | 返済負担率 |
|---|---|---|---|---|---|
| 新築マンション (全国) | 5,592万円 | 4,033万円 | 1,039万円 | 15.6万円/月 | 22.2% |
| 新築マンション (首都圏) | 6,569万円 | 4,468万円 | 1,045万円 | 17.3万円/月 | 23.1% |
| 中古マンション (全国) | 3,033万円 | 2,365万円 | 650万円 | 9.3万円/月 | 19.7% |
| 中古マンション (首都圏) | 3,405万円 | 2,584万円 | 670万円 | 10.1万円/月 | 20.3% |
新築マンションと中古マンションでは、購入者の年収水準に400万円近い差があります。新築価格の上昇が続くなか中古マンションの利用割合は増加しており、年収に対する現実的な選択肢として、中古を選ぶ世帯が増えていると考えられます。
出典: 2024年度 フラット35利用者調査│住宅金融支援機構
2024年度にフラット35を利用した新築マンション購入者の平均年齢は48.4歳、中古マンションのでは46.7歳でした。年齢層別の構成比は30歳代が23.1%、40歳代が28.4%で、この2つの層で半数以上を占めます。
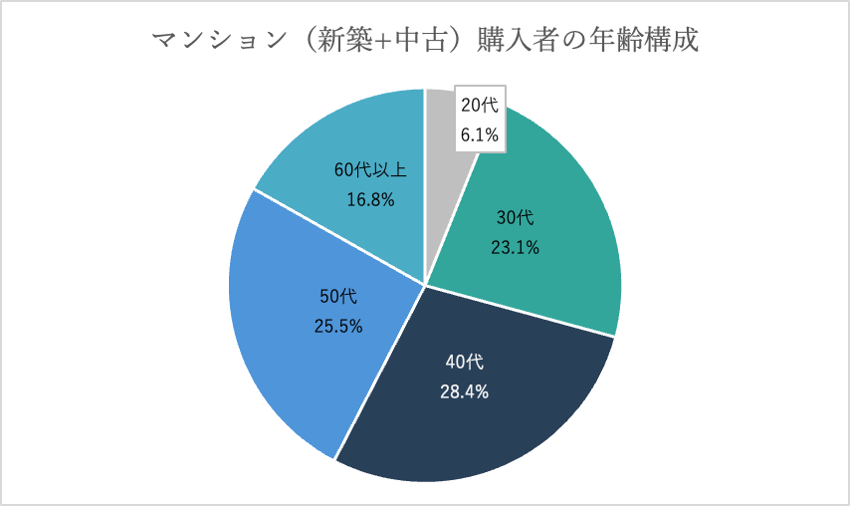
ただし、マンションの購入時期を平均年齢に合わせて決める必要はありません。大切なのは年齢そのものではなく、完済時の年齢と、その時点の収入の見通しです。ライフプランに合うタイミングを選びましょう。
関連記事:マンション購入年齢は何歳くらい?年代別のメリットとデメリット
マンション購入で必要になるお金は、物件価格だけではありません。税金や手数料などの諸費用が加わり、入居後は管理費や修繕積立金といったランニングコストも発生します。ここでは購入時にかかる費用を「物件価格」と「諸費用」に分けて整理します。
予算の中心となるのが物件価格です。また、中古マンションの場合は、内装や設備をそのまま使うのか、一部をリフォームするのか、フルリノベーションするのかで総額が大きく変わります。物件価格だけで選ぶと、工事費を加えたときに予算を超えてしまうことがあるため、必ずセットで考えましょう。
マンションを購入する際、物件価格のほかに、さまざまな諸費用が必要になります。
・新築マンション購入の諸経費の目安:物件価格の3〜6%ほど
・中古マンション購入の諸経費の目安:物件価格の6〜10%ほど
諸費用は原則的に現金で支払うため、自己資金として確保しておきましょう。ここからは、それぞれの費用を順に解説します。
仲介手数料とは、物件の売主と買主を結び付け契約の橋渡し役となる不動産会社に支払う、成功報酬型の費用です。仲介手数料の上限額は、宅地建物取引業法により「(物件価格の3%+6万円)+消費税」と定められています。消費税率10%の場合「物件価格の3.3%+6万6,000円」ということです。新築マンションの場合、売主が直接販売することが多いため、仲介手数料は掛からないのが一般的です。
関連記事:【知って得する】不動産売買にかかる仲介手数料の仕組み
印紙税とは、不動産売買などの書類を作成する際に発生する税金です。契約書に記載されている金額に応じた所定の金額の印紙を購入して、契約書に貼る形で納税します。契約金額が1,000万円を超え5,000万円以下の場合は税額2万円、5,000万円を超え1億円以下の場合は税額6万円となります(※1)。 印紙の貼付は、売買契約書・住宅ローン契約書(金銭消費貸借契約書)それぞれに必要です。
※1:不動産の売買の場合、軽減措置があり1,000万円を超え5,000万円以下の場合は1万円、5,000万円を超え1億円以下の場合は3万円となります。
不動産取得税とは、都道府県に納める地方税です。マンションの購入後、半年から一年ほど経った頃に自宅に届く納税通知書・納付書で納めます(納期限は自治体により異なります)。不動産取得税は「土地・建物の固定資産税評価額×3%」で算出されます(本則は4%ですが、住宅と土地は特例により3%となります)が、要件に応じて軽減措置が受けられるため、自己居住用の不動産に対しては支払いが発生しないケースも多いです。
固定資産税および都市計画税は市区町村に収める税金で、その年の1月1日時点で不動産を所有する人に対して課税されるものです。引渡し時期により日割り計算を行い、売主に支払うことで精算します。固定資産税の算出方法は「固定資産税評価額×1.4%」、都市計画税は「固定資産税評価額×0.3%」ですが、居住用の不動産は軽減措置を受けられます。
※税率は自治体により異なることがあります。
関連記事:固定資産税の計算方法は?戸建てとマンションでシミュレーション
土地や建物(不動産)を取得すると、登記手続きが必要です。登記とは、国で管理する台帳に不動産の所有者や権利状態を記録することで、その際に発生する税金が「登録免許税」です。売買契約の際に行う登記の種類は、持ち主が変わる「所有権の移転」と住宅ローンに関する「抵当権設定」で、手続きは司法書士へ依頼します。
・所有権移転登記:原則「固定資産税評価額×2%」ですが、軽減措置が受けられる場合、下記の通りとなります。
・新築マンション
建物部分:固定資産税評価額×0.15%
土地部分:固定資産税評価額×1.5%
・中古マンション
建物部分:固定資産税評価額×0.30%
土地部分:固定資産税評価額×1.5%
・抵当権設定登記:借り入れ金額×0.1%
原則借り入れ金額の0.4%ですが、軽減措置が受けられる場合0.1%となります。
・報酬額:司法書士事務所により異なりますが、10〜15 万円ほどが目安です。
かつては住宅ローン契約を結ぶ際、連帯保証人が必要でした。連帯保証人は、万が一ローン返済が滞った場合に、契約者に代わって返済する義務があります。
近年は、ローンを組むにあたって原則的に連帯保証人は不要で、その代わりに、保証会社に「保証料」を支払うのが一般的となっています。ローン返済が滞った場合に、保証会社が金融機関に残債を支払うシステムです(契約者のローンがなくなるわけではありません)。
保証料は、銀行・商品・借入期間によって異なります。2026年7月現在、大手銀行では保証料を金利に含める方式や、借入額の2.2%程度の融資・事務手数料を支払う方式が中心となっています。
融資手数料は金融機関により異なりますが、借り入れ金額の2.2%(税込)ほどが多いです。保証料を支払う場合は手数料が不要となる場合もあります。
また、多くの住宅ローンで、火災保険への加入が義務となっています。火災保険と言っても、落雷や風災による損害も保証の対象です。さらに特約を付帯すれば保証の内容を広げることができますが、保険料額は上がります。
関連記事:賃貸と持ち家購入で保険の種類はどう違う?火災保険や団体信用生命保険を解説
新生活を開始するにあたり、引越し費用や家具の購入費用といった初期費用が掛かります。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>頭金とは、物件価格のうち住宅ローンを使わずに支払う資金です。「物件価格の2割」といわれることもありますが、必ず用意しなければならないものではありません。
ただし、頭金を入れるかどうかで、借入額・毎月の返済額・総返済額・審査の通りやすさ、そして入居後の手元資金が変わります。金額の多い少ないだけでなく、入れたあとにいくら残るかまで含めて判断することが大切です。
条件を満たせば、頭金なしで物件価格の全額を借りる「フルローン」を利用できる場合もあります。手元資金が少なくても購入に踏み切れますが、借入額が増えるぶん返済の負担は重くなります。下表は、4,000万円のマンションを購入する場合の頭金あり・なしの比較です。
●頭金の有無の比較(金利1.0%・35年返済・ボーナス返済なし)
| 比較項目 | 頭金あり(1割) | 頭金なし |
|---|---|---|
| 頭金 | 400万円 | 0円 |
| 借入額 | 3,600万円 | 4,000万円 |
| 毎月返済額 | 約101,600円 | 約112,900円 |
| 総返済額 | 約4,268万円 | 約4,742万円 |
| 支出額 | 約4,668万円 | 約4,742万円 |
この場合、頭金400万円を入れることで、総支出額は約74万円少なくなります。なお、融資手数料・登記費用などの諸費用は含まれていません。また、変動金利を前提とする場合、実際の総返済額は変わる可能性があります。
頭金を入れる最大のメリットは、毎月の返済額と総返済額を下げられること。自己資金を入れることで審査や金利の条件が有利になる場合もあります。
一方で、頭金を増やせば増やすほど良いとは限りません。住宅ローンは、他の借入と比べて低い金利で長期間借りられる資金です。手元資金を削ってまで借入額を減らすと、入居後の急な支出や収入減に対応しにくくなります。返済負担の軽減と、手元資金の確保のバランスで判断しましょう。
頭金は、残すべき資金を手元に確保したうえで、余った金額から決めるという順番で考えましょう。
・生活防衛資金:生活費の3〜6か月分(自営業や収入変動が大きい場合は多めに)
・入居準備費用:引っ越し費用、家具・家電、カーテン、照明器具など
・予備費:医療費、教育費の増加分、そのほか予期せぬ出費など
住宅ローンを組むときは、金利タイプ・返済期間・返済負担率・ボーナス返済の4つを確認します。いずれも「毎月いくら返すか」と「最終的にいくら払うか」に直結する項目です。ポイントは、貸りられる金額ではなく、無理なく払い続けられる金額を判断基準にすること。金利上昇が意識される局面では、この考え方がより重要になります。
住宅ローンの金利タイプは大きく3つに分かれます。
| 金利種類 | 特徴 | 向いている人 |
|---|---|---|
| 変動金利 | 半年ごとに金利を見直す。当初の金利は低いが、金利が上昇すると返済額が増える。 | 借入額に余裕がある/繰り上げ返済の予定がある |
| 全期間 固定金利 | 完済まで金利が変わらない。返済額が確定する。 | 返済計画を固めたい/教育費など将来の支出が読みにくい |
| 固定期間 選択型 | 3年・5年・10年など一定期間だけ固定。期間終了後に金利を選び直す。 | 当面の返済額を抑えつつ、様子を見たい |
2026年7月時点では、変動金利が1.0%前後、「フラット35」の全期間固定が3.14%と、2%以上の差があります。当初の返済額だけを見れば変動金利が有利ですが、政策金利の引き上げが続く局面では、将来の返済額が上がる可能性を織り込む必要があります。
変動金利には、返済額の見直しを5年ごとに行う「5年ルール」、見直し後の返済額を125%までに抑える「125%ルール」を設ける金融機関もあります。急激な返済額の増加は避けられますが、金利上昇分の支払いがなくなるわけではありません。
返済期間を延ばすと毎月の返済額は下がりますが、利息を払う期間が長くなるため総返済額は増えます。下表は4,000万円を金利1.0%で借りた場合の試算です。
| 返済期間 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 35年 | 11万2,914円 | 約4,742万円 |
| 40年 | 10万1,142円 | 約4,855万円 |
| 50年 | 8万4,744円 | 約5,085万円 |
返済期間を35年から50年に延ばすと、毎月の返済額は約2万8,200円軽くなる一方、総返済額は約343万円増えます。
もうひとつ確認したいのが完済時の年齢です。多くの金融機関は完済時年齢の上限を80歳未満としています。40歳で35年ローンを組めば完済は75歳、40年なら80歳です。定年後も返済が続く場合、退職金や年金で対応できるかを確認しておく必要があります。
返済負担率とは、年収に占める年間返済額の割合です。「フラット35」では年収400万円未満で30%以下、400万円以上で35%以下を基準としています。ここでは、年収600万円の返済負担率を、金利1.0%・35年返済で試算しました。
| 返済負担率 | 毎月の返済額 | 借入額の目安 |
|---|---|---|
| 20% | 10.0万円 | 約3,540万円 |
| 25% | 12.5万円 | 約4,430万円 |
| 35%(審査上限) | 17.5万円 | 約6,200万円 |
審査上限の35%まで借りられた場合、毎月17.5万円の返済になり、ここに管理費・修繕積立金と固定資産税が上乗せされます。手取り月収が40万円前後だとすれば、住居費だけで半分を超えることになるでしょう。
家計上における返済負担率の目安とされるのは、住居費全体で年収の20〜25%以内です。教育費が重なる時期や、収入の変動が見込まれる場合は20%を目安にすると余裕を持てます。
ボーナス返済は、借入額の一部をボーナス月にまとめて返済する方法です。毎月の返済額を抑えられるため、借入可能額を増やしやすくなります。ただし、ボーナス返済を前提に組んだ返済計画は、勤務先の方針や転職・求職等で収入が変わったときに立て直しが難しくなります。
おすすめは、毎月の返済だけで完結する計画を立てること。そのうえでボーナスから支払う余力があれば、繰り上げ返済に充てると良いでしょう。繰り上げ返済は利息の軽減効果が大きく、返済期間の短縮にもつながります。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>マンションの購入時、税制優遇や補助制度を利用することで負担を抑えられる場合があります。住宅の性能や築年数、床面積、世帯の状況など、制度の対象となるかを事前に確認しておきましょう。
住宅ローンの年末残高等をもとに計算した金額の0.7%を所得税から控除する制度です。所得税から控除しきれない場合は、翌年度の住民税から一定額まで控除されます。令和8年度税制改正により、適用期限が5年延長され、2026年1月1日から2030年12月31日までに入居した場合が対象となりました。
今回、中古マンションを検討している方にとって重要な拡充があります。省エネ性能の高い既存住宅について、控除期間が10年から13年に延長され、借入限度額も引き上げられました。あわせて、これまで新築住宅を対象としていた子育て世帯・若者夫婦世帯への借入限度額の上乗せ措置が、既存住宅にも適用されるようになっています。
| 住宅の区分 | 一般世帯 | 子育て世帯等 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 2,000万円 | 10年 |
省エネ性能を満たさない中古マンションを購入する場合は、借入限度額2,000万円・控除期間10年にとどまり、子育て世帯等の上乗せはありません。
住宅ローン控除について、詳しくは下記の記事で解説しています。
関連記事:住宅ローン控除とは?住民税控除も受けるにはどうすればいい?
省エネ性能を満たさない中古マンションを購入する場合は、借入限度額2,000万円・控除期間10年にとどまり、子育て世帯等の上乗せはありません。
住宅ローン控除について、詳しくは下記の記事で解説しています。
関連記事:住宅ローン控除とは?住民税控除も受けるにはどうすればいい?
中古マンションを購入してリノベーションする場合、省エネ改修を対象とした国の補助制度を利用できる可能性があります。2026年は「住宅省エネ2026キャンペーン」として、国土交通省・経済産業省・環境省が連携した4つの事業が実施されています。
| 事業名 | おもな対象 |
|---|---|
| みらいエコ住宅2026事業 | 既存住宅の省エネ改修、高い省エネ性能を持つ住宅の新築・購入 |
| 先進的窓リノベ2026事業 | 内窓設置、外窓交換、ガラス交換などの断熱改修 |
| 給湯省エネ2026事業 | エコキュート、ハイブリッド給湯機、家庭用燃料電池の導入 |
| 賃貸集合給湯省エネ2026事業 | 既存賃貸集合住宅の給湯設備の省エネ化 |
公式サイト:住宅省エネ2026キャンペーン【公式】
補助金制度には予算があり、その上限に達し次第締め切りを前倒しして受付を終了するため、確実に利用するためには早めの確認がおすすめです。
関連記事:【2026年版】ZEH(ゼッチ)住宅とは?補助金の条件やメリット・デメリットをわかりやすく解説
「不動産取得税」は本則4%ですが、住宅と土地については特例により3%です。さらに、一定の要件を満たす住宅は課税標準から一定額が控除されるため、居住用のマンションでは税額が発生しないケースも少なくありません。
「登録免許税」は、土地の売買による所有権移転登記について、本則税率2%が1.5%に軽減されています。この措置は令和8年度税制改正により3年間延長され、2029年3月31日までとなりました。また、一定の要件を満たす住宅では、所有権移転登記の税率が0.3%、住宅ローンの抵当権設定登記の税率が0.1%に軽減されます。いずれも適用期限は2027年3月31日です。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>マンションの購入後には、住宅ローンの返済以外に下記の費用がかかります。
・管理費
・修繕積立金
・駐車場・駐輪場などの利用料
・固定資産税・都市計画税
ローンの完済後も続く出費のため、これらを忘れずに含めて住居費を考えましょう。
管理費は、共用部分を維持管理するための費用です。エントランスや廊下、エレベーターの清掃と点検、管理員の人件費、共用部分の電気代や水道代、管理会社への委託費などに充てられます。金額は物件によって差があり、総戸数が少ないマンションは1戸あたりの負担が大きくなりやすく、コンシェルジュサービスやフィットネスルーム、ゲストルームなどの共用施設が充実している物件も高くなる傾向があります。
近年は人件費や光熱費の上昇を背景に、管理費を見直すマンションも増えています。購入前に、現在の金額だけでなく、直近で改定があったか、管理組合で見直しの議論が進んでいないかを確認しておきましょう。
修繕積立金は、外壁の補修、屋上防水、給排水管の更新、エレベーターの交換など、共用部分の大規模修繕に備えて積み立てるお金です。工事は12〜15年程度の周期で実施されるのが一般的で、その資金を全戸で長期にわたって準備します。
注意したいのは、金額が上がる可能性が高い費用だということ。「令和5年度マンション総合調査」によると、修繕積立金を増額した経験のあるマンションは約8割にのぼります。確認したいのは次の4点です。
・長期修繕計画の有無と、計画期間
・修繕積立金の改定予定と、その時期・金額
・これまでの大規模修繕の実施履歴
・管理組合の収支状況と、積立金の総額・滞納状況
これらは重要事項説明書や管理に関する資料で確認できます。不明な点は、購入前に不動産会社を通じて管理会社へ問い合わせましょう。
出典:国土交通省「令和5年度マンション総合調査結果」│国土交通省
https://www.mlit.go.jp/report/press/house03_hh_000210.html
https://www.mlit.go.jp/jutakukentiku/house/content/001750158.pdf
管理費・修繕積立金のほかにも、利用状況に応じて発生する費用があります。
・駐車場使用料:都市部では月2〜5万円以上になることも。空き待ちの場合あり。
・駐輪場使用料:無料〜月額数百円程度。バイクの場合は月額数千円。
・インターネット利用料:管理費に含まれる場合と、個別契約の場合がある。
・町会費・自治会費:管理費と一緒に徴収されることが多い。
H3:毎年かかる固定資産税・都市計画税
固定資産税と都市計画税は、その年の1月1日時点で不動産を所有する人に課される税金。市区町村から送られる納税通知書にもとづき、年4回に分けて納めるのが一般的です。税額は、固定資産税が固定資産税評価額の1.4%、都市計画税が0.3%です(自治体により異なる場合もあり)。さらに住宅用地には課税標準を軽減する特例が設けられています。
固定資産税について、詳しくは下記の記事で解説しています。
関連記事:固定資産税の計算方法は?戸建てとマンションでシミュレーション
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>予算を決めたら、「10年後・20年後も払い続けられるか」という視点で最終確認をしましょう。
物件を比較するときは、毎月の住居費の総額で考えましょう。物件価格が安くても、管理費や駐車場代が高ければ総額は逆転する可能性があります。
| 費用項目 | マンションA | マンションB |
|---|---|---|
| 物件価格 | 4,000万円 | 3,800万円 |
| ローン返済額 | 11.3万円 | 10.7万円 |
| 管理費・修繕積立金 | 2.0万円 | 3.2万円 |
| 駐車場代 | 1.5万円 | 2.5万円 |
| 月額合計 | 14.8万円 | 16.4万円 |
上表は物件比較の一例です(金利1.0%・35年返済・頭金なしで試算)。マンションBのほうが物件価格は200万円安いにもかかわらず、毎月の負担は1.6万円多くなります。35年では約670万円の差です。
住宅ローンの返済は数十年続きます。その間、家計は一定ではありません。収入が減る可能性がある場面としては、出産・育休、時短勤務、転職、病気やけがによる休職、定年退職などが挙げられます。支出が増える場面では、子どもの進学、車の買い替え、親の介護、住宅設備の修繕・交換などが考えられます。
とくに注意したいのが、教育費のピークと返済が重なる時期です。子どもが大学に進学する時期は、住宅ローンの返済が残っていることが多く、家計がもっとも苦しくなりやすいタイミングになります。「もっとも苦しい時期でも払えるか」を基準に返済額を決めましょう。
契約前に、購入後の預貯金残高を実際に計算してみましょう。現在の貯蓄額から、頭金、諸費用、引っ越し費用、家具・家電の購入費を差し引いた金額が、入居後の手元資金です。ここから生活費の3〜6か月分を確保できるかどうかが、ひとつの目安になります。
手元資金が足りない場合は、頭金を減らして借入額を増やす、物件価格の上限を下げる、購入時期を先に延ばすといった調整を検討しましょう。借入額を抑えることだけが正解ではありません。
中古マンションでは、入居後の設備交換費用も見込んでおく必要があります。
| 設備 | 交換時期の目安 | 費用の目安 |
|---|---|---|
| 給湯器 | 10〜15年 | 20〜40万円 |
| エアコン | 10年前後 | 10〜20万円(1台) |
| キッチン・浴室・洗面 | 15〜20年 | 50〜150万円 |
購入時にリノベーションを行う場合は、こうした設備をまとめて更新できるため、入居後しばらくは大きな出費を避けられます。一方、内装のみをリフォームして設備を残す場合は、数年後の交換費用を予算に織り込んでおきましょう。
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>首都圏の平均価格は、新築マンションが9,383万円、中古マンションが5,200万円です。この差額の範囲でリノベーションを行えば、同じ予算でも立地や広さの選択肢が広がります。ただし、物件選びと資金計画を切り離して進めると、工事費が不足したり、希望する工事ができなかったりすることも。ここでは、失敗を避けるための4つのポイントを解説します。
最初に決めるのは、総予算のなかでの配分です。物件探しの段階で予算を使い切ってしまうと、間取り変更や設備交換を諦めることに。逆にリノベーション費用を確保しすぎると、希望エリアの物件が見つからないこともあります。
判断の順番としては、まず譲れない条件(立地、広さ、間取りの自由度)を整理し、そこから配分を決めます。物件を探し始める前に、リノベーション費用の目安を把握しておきましょう。
中古マンションの状況や管理規約によっては、希望の工事が難しいことがあります。確認したいのは次の点です。
・管理規約・使用細則:床材の種類の指定、工事可能な曜日・時間の制限。
・構造:構造壁や梁は撤去できない。
・配管・排水:水管の勾配が取れず、キッチンや浴室を移動できない。
・電気容量:IHクッキングヒーターや床暖房の導入に容量が不足する。
・共用部分:玄関ドア、窓サッシ、バルコニーは原則的に工事できない。
物件探しとリノベーションの相談を並行して進められる会社であれば、内見の段階でプランと費用の見通しを立てられ、予算のずれも起きにくくなります。
一般的なリフォームローンは住宅ローンに比べて金利が高く、借入期間も短めです。そこで「リフォーム一体型住宅ローン」を利用すれば、リフォーム費用を住宅ローンに組み込んで借入できます。一体型ローンを利用する場合、申込時にリフォームの工事請負契約書や見積書が必要になります。
新築マンションと「中古マンション+リノベーション」は、優先したい条件によって向き不向きが分かれます。それぞれの特徴を比較しましょう。
| 比較項目 | 新築マンション | 中古マンション+リノベーション |
|---|---|---|
| 立地 | 供給エリアが限られる | 選択肢が広く、駅近も狙いやすい |
| 広さ | 同予算では狭くなりやすい | 同予算で広い住戸を選びやすい |
| 間取り・内装 | 決められたプランから選択 | 生活に合わせて設計できる |
| 管理状態 | 実績がなく判断できない | 修繕履歴や積立金の状況を確認できる |
| 耐震性能 | 最新の基準に適合している | 1981年以前の物件は耐震性の確認が必要 |
| 修繕積立金 | 低めに設定されることが多い | 築年数が進むほど高くなりやすい |
| 入居時期 | 完成済みなら早い | 物件探しと工事で半年程度かかることも |
| 設備 | すべて新品 | リノベで新品同様にできる |
理想の住まいをワンストップで実現できるリノベーションサービス「MyRENO マイリノ」
詳しくはこちら>>マンション購入と年収について、よく寄せられる質問をFAQ形式でまとめました。
→A. 目安は新築マンションで約7倍、中古マンションで約5.5倍です。
これは「2024年度フラット35利用者調査」における実際の購入者の平均値です。ただし、金利、返済期間、頭金の額によって、同じ年収倍率でも毎月の負担は大きく変わります。
→A. はい、条件によっては購入できます。
住居費の上限を年収の25%、管理費・修繕積立金と税金を月3.5万円と想定すると、住宅ローン返済に回せるのは月6.9万円です。金利1.0%・35年返済なら借入額は約2,450万円、頭金1割を加えて物件価格は約2,720万円が目安になります。
→A. 新築マンションで物件価格の3〜6%、中古マンションで6〜10%が目安です。
諸費用の内訳は、仲介手数料、登記費用、不動産取得税、住宅ローンの保証料や手数料、火災保険料、引っ越し費用などです。中古で割合が高くなるのは、仲介手数料が発生するためです。
→A. はい、条件を満たせば購入できます。
ただし借入額が増えるため、毎月返済額と総返済額は大きくなります。物件価格に対する借入額の割合が高いほど審査は厳しくなり、金利が上乗せされることもあるため、手元資金とのバランスを見て判断しましょう。
→A. はい、金融機関やローン商品によっては可能です。
「リフォーム一体型住宅ローン」を利用すれば、住宅ローンと同じ金利・返済期間で工事費も借りられます。ただし購入した後に組み込むことはできないため、物件探しとリノベーション計画を同時に進める必要があります。
マンション購入の予算を考えるとき、年収倍率は目安になりますが、それだけでは判断できません。2026年はマンション価格の高止まり、住宅ローン金利の上昇、管理費・修繕積立金の増額傾向が重なり、同じ年収でも数年前とは買える金額が変わっています。判断の基準にしたいのは、毎月無理なく支払える住居費です。物件価格以外にかかる諸費用と、購入後に手元に残す資金も忘れずに確保してください。
中古マンションを購入してリノベーションする場合は、物件探しと資金計画を同時に進めることが大切です。物件価格と工事費の配分、リノベーションの可否、ローンの組み方を早い段階で整理しておけば、予算内で希望の住まいを実現しやすくなります。
グローバルベイスでは、物件探しから資金計画、リノベーションのプランまでご相談いただけます。「自分の年収でどのくらいの住まいが買える?」という段階でも、お気軽にお問い合わせください。
開催中のセミナー・イベントのご案内
《オンライン》マイリノ個別相談会(関東)
《オンライン》マイリノ個別相談会(関西)


